Cinq facteurs du marché énergétique qui pourraient faire pencher la balance dans la guerre du Moyen-Orient
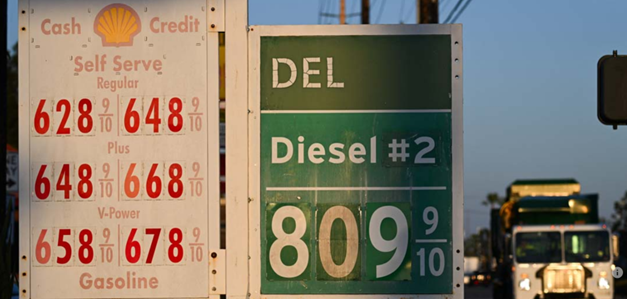
Les prix du pétrole, du gaz et du carburant sont au cœur de la guerre entre les États-Unis et Israël contre l’Iran, Washington cherchant à les faire baisser et Téhéran à les maintenir élevés. Avec les deux camps déterminés à l’emporter, cinq évolutions majeures du marché pourraient en particulier influencer l’intensification ou la désescalade des combats.
Alors que l’Iran et les États-Unis échangent des coups dans le Golfe, ils tentent tous deux de convaincre au moins un public commun : les marchés mondiaux de l’énergie. Les entreprises publiques et privées qui produisent, raffinent, transportent et consomment du pétrole et du gaz à travers le monde écoutent captivément ce que disent les belligérants et observent chacun de leurs mouvements dans le but de comprendre où la guerre se dirige. Ces matières premières ont de nombreux prix : par exemple, ce qu’un baril de pétrole brut rapporte aujourd’hui ; combien les clients paient pour des produits dérivés comme le diesel ou le carburant d’avion sur de grands marchés comme l’Asie de l’Est, l’Union européenne ou les États-Unis ; et quel coût sera prévu pour la livraison future de ces articles. Ensemble, ces prix réels et estimés servent d’indicateur approximatif de ce que le marché pense de la trajectoire probable du conflit. En retour, les fluctuations des prix sont surveillées à la fois à Téhéran et à Washington, ce qui les prend en compte dans la stratégie.
Le président américain Donald Trump garde manifestement un œil sur les marchés en permanence. En juin, lorsqu’il a signé un protocole d’accord aujourd’hui disparu destiné à mettre fin à la guerre, il a noté une motivation du marché, déclarant : « Nous épuisons nos réserves [de pétrole] au bout d’environ quatre semaines ». Le 13 août, alors que les élections de mi-mandat de novembre approchaient, le vice-président JD Vance a cité la baisse des prix du carburant comme principal objectif de guerre de Washington, déclarant : « C’est l’objectif numéro un – garder le pétrole et le gaz bon marché pour les Américains de tout notre pays ». Empêcher l’Iran d’acquérir des armes nucléaires – le mobile apparent de Washington pour lancer ses frappes aériennes en février – était apparemment, du moins pour un temps, le deuxième objectif. L’Iran, de son côté, tente de maintenir l’influence qu’il a acquise en affirmant le contrôle du détroit d’Ormuz, pour lequel il est prêt à payer un lourd tribut. L’économie iranienne est martelée par le renforcement des sanctions et la reprise du blocus naval américain qui a stoppé les exportations depuis la côte sud de l’Iran. Washington a à plusieurs reprises salué la disparition imminente de l’industrie pétrolière iranienne, en raison du manque de capacité d’exportation et de stockage. Bien que ces prédictions aient été exagérées, l’Iran est encore en difficulté économique.
Alors que les États-Unis et l’Iran placent tous deux leurs espoirs dans la gestion des prix, les marchés de l’énergie se sont révélés imprévisibles. Malgré les perturbations, les marchés ont fait preuve d’une résilience inattendue, contribuant à diluer les conséquences économiques du conflit. Les prophéties apocalyptiques selon lesquelles le pétrole atteindrait 200 dollars le baril se sont jusqu’à présent révélées erronées. Au contraire, le prix de l’indice mondial, le Brent de brut, est passé de moins de 75 $ avant la guerre à des sommets qui n’ont pas encore dépassé 130 $. Ces prix sont élevés, mais ajustés à l’inflation, ils pâlissent en comparaison des pics précédents.
Une partie de l’explication tient aux tampons qui ont empêché les marchés de déraper. Cela aide que le monde ait eu un excédent de pétrole au début de la guerre, que les États-Unis disposaient de quelques centaines de millions de barils de plus dans leurs réserves fédérales, que la Russie disposait de raffineries et terminaux d’exportation plus fonctionnels, que la Chine déposait ses réserves plutôt que d’épuiser, et que la mer Rouge était largement ouverte au trafic de pétroliers. Depuis le début de la guerre, la hausse des prix a fait baisser la demande et augmenté la production dans certains pays, tandis que de nouvelles solutions – en partie orchestrées par les États-Unis et des États du Golfe comme les Émirats arabes unis – et la tolérance croissante au risque envoient une quantité importante de pétrole à travers Hormuz malgré les attaques iraniennes.
[L]a question demeure de savoir si les États-Unis ou l’Iran survivront l’un à l’autre dans ce qui est devenu un test d’endurance.
Pourtant, la question demeure de savoir si les États-Unis ou l’Iran survivront l’un à l’autre dans ce qui est devenu un test d’endurance. Le point de bascule redouté, où une pénurie de l’approvisionnement en pétrole provoque une hausse rapide des prix jusqu’à une baisse de la demande, semble avoir été empêché par un flux accru de brut à travers Hormuz. Mais la flambée des prix du diesel et des autres carburants pourrait désormais compter plus que le pétrole brut seul. Les prix du diesel au détail américains atteignent des sommets records, générant un soutien à une interdiction américaine d’exportation de diesel de 90 jours et même une certaine dissidence face à la guerre parmi les membres du Parti républicain de Trump (dans de nombreuses autres régions du monde, la hausse des prix du carburant attise déjà une colère publique importante). L’Iran est conscient de la corrélation entre les prix du carburant et la fortune politique des Républicains ; avec les élections de mi-mandat de novembre qui approchent et de lourdes pertes républicaines possibles, l’Iran pourrait penser qu’un tel résultat entraînerait de nouvelles contraintes à la guerre de Trump, sous la forme d’une surveillance plus rigoureuse d’un Congrès contrôlé par des démocrates d’opposition.
Pour cette raison, de nombreux observateurs de l’Iran estiment que Téhéran, avec ses alliés, cherchera à empêcher les États-Unis de stabiliser les prix, même si cela implique une réescalade du conflit nuisible à des deux. En effet, en septembre, les rebelles houthis, alignés sur l’Iran, ont avancé au Yémen, se positionnant pour menacer plus efficacement la navigation en mer Rouge, un important corridor énergétique. Mais tandis que l’Iran cherche des moyens de garder le pétrole et le gaz embotellats au Moyen-Orient, Washington et ses partenaires continuent de travailler sur des moyens d’extraire ces produits, l’afflux de pétrole brut par le détroit d’Ormuz atteindant apparemment sa base d’avant-guerre fin septembre, bien que les produits raffinés comme le carburant aient pris du retard.
Des efforts sont en cours pour continuer à augmenter ce débit d’Hormuz, et les routes terrestres ajoutent quelques millions de barils supplémentaires. Le dilemme américain actuel est que le brut doit atteindre les raffineries, et les produits qui en résultent arrivent sur les marchés mondiaux, pour que le monde sorte de sa crise croissante des carburants. Alors que les États-Unis comptent de plus en plus sur d’autres pour aider à gérer les conséquences de leur guerre contre l’Iran, ils poursuivent également un certain nombre de mesures d’atténuation coûteuses, dont la durabilité est discutable.
Cette analyse du Crisis Group examine la relation entre les marchés mondiaux de l’énergie et la guerre entre les États-Unis et Israël contre l’Iran. Il examine les coussinets qui ont aidé à absorber les chocs liés à la guerre sur les marchés pétroliers jusqu’à présent et à quel point ils sont sous pression. Il identifie cinq facteurs particuliers pouvant contribuer à la réescalade ou à la désescalade du conflit.
La lutte pour le détroit d’Hormuz s’est intensifiée.
1. Les préoccupations américaines ont commencé avec le pétrole brut, mais le diesel pourrait être la perte de l’administration Trump.
Le premier facteur à considérer est la sécurité énergétique américaine. Les États-Unis ont développé plusieurs couches de protection contre les pires conséquences sur le marché de leurs propres actions coercitives contre les grands exportateurs de pétrole comme la Russie (sur laquelle ils ont imposé des sanctions liées à l’Ukraine) et l’Iran (qu’ils ont à la fois sanctionné et attaqué). Cela inclut des augmentations substantielles de l’efficacité avec laquelle le pétrole est converti en production économique depuis les chocs énergétiques des années 1970 et des avancées comme la révolution du schiste, qui ont fait des États-Unis eux-mêmes le premier producteur mondial de pétrole. La production abondante de gaz naturel et le contrôle forcé de Washington sur les exportations de pétrole vénézuélien contribuent également. Il en va de même pour les réserves stratégiques pétrolières américaines.
Pourtant, ces tampons sont mis à l’épreuve. Dans le cadre d’une libération de 400 millions de barils coordonnée par l’Agence internationale de l’énergie pour aider à maîtriser les prix du pétrole, les États-Unis finalisent une réduction de 172 millions de barils de leur réserve stratégique. Si elle est achevée, ses avoirs tomberont à 243 millions de barils. Lorsque la réserve diminue, les entreprises privées prennent les barils en forme de prêt, avec des délais de remboursement variant du début 2027 à la mi-2029, et acheminent directement le pétrole sur les marchés. Les libérations à ce jour ont renforcé le raffinage national, mais elles ont également entraîné une chute des réserves de pétrole américaines à leur plus bas niveau depuis 1982. Les réserves approchent ce que de nombreux analystes considèrent comme le volume minimum nécessaire pour que le réseau de cavernes et de tuyaux de sel utilisé par le gouvernement américain pour le stockage du pétrole reste fonctionnel.
Bien que le gouvernement américain ait déclaré que le minimum opérationnel de ses réserves est de 70 millions de barils, un audit fédéral a conclu que plus d’un quart – ce qui implique environ 103 millions de barils – ne peuvent probablement pas être retirés en raison du vieillissement des installations de stockage. Les analystes de l’industrie ont à plusieurs reprises placé le minimum opérationnel dans une fourchette beaucoup plus élevée, soit 170 à 200 millions de barils, plusieurs experts mettant en garde contre les dangers pour l’intégrité structurelle des cavernes salées en dessous de 300 millions de barils, un seuil franchi début août. (Le département américain de l’Énergie conteste l’existence d’un tel problème.) Les réserves stratégiques américaines pourraient donc être pratiquement vides en quelques semaines à mois, selon le rythme des retraits, avec des risques à long terme pour la viabilité de l’ensemble du système qui augmentent s’ils se poursuivent. Une fois ce stock épuisé, les préoccupations américaines qui ont besoin de pétrole au-delà de ce disponible dans la production nationale devront se tourner vers les stocks commerciaux et les importations.
Ici, règne l’incertitude. Les estimations agrégées d’un minimum opérationnel national varient largement, et au moins certains analystes estiment qu’un seul chiffre américain est inconnaissable. Les stocks à Cushing, Oklahoma – le centre de stockage et de distribution du West Texas Intermediate de qualité de référence domestique américaine – ont connu des hauts et des bas au cours de la guerre. Le stockage de Cushing a augmenté fin septembre alors que les opérations de raffinerie ont chuté au milieu d’une interdiction d’exportation de diesel, après avoir failli atteindre le « fond des réservoirs » en juin et juillet. Cushing ne représente pas l’ensemble du marché pétrolier ou énergétique privé américain, mais ses actions constituent un signal important aux côtés de l’état des réserves stratégiques, et elles ont montré une réelle tension pendant la guerre.
Le côté de la demande ne s’assouplit pas non plus. Les exportations américaines de brut, en particulier vers l’Asie de l’Est et l’Europe, ont bondi d’environ deux millions de barils par jour ou plus au cours des trois premiers mois de la guerre, bien qu’elles aient commencé à diminuer ces derniers mois, en partie à cause de la hausse des coûts de transport liés à la guerre.
Quant à savoir si la production vénézuélienne peut aider à atténuer le choc pour les approvisionnements énergétiques mondiaux ou les actions américaines, elle a probablement déjà fait tout ce qu’elle pouvait, du moins à court terme.
Quant à savoir si la production vénézuélienne peut aider à atténuer le choc pour les approvisionnements énergétiques mondiaux ou les actions américaines, elle a probablement déjà fait tout ce qu’elle pouvait, du moins à court terme. Après la destitution du président Nicolás Maduro en janvier, les États-Unis ont pris le contrôle des exportations pétrolières du Venezuela, et bien que les détails de cet accord restent flous, le Venezuela a régulièrement expédié entre 900 000 et plus d’un million de barils par jour ces derniers mois. Ses exportations mensuelles de brut ont culminé en mai et ont diminué en septembre à mesure que les stocks étaient épuisés, mais elles restent plus élevées que la période juste avant que les États-Unis n’éliminent Maduro.
Les États-Unis ont été l’une des plus grandes destinations d’exportation pétrolière du Venezuela ces derniers temps : leur part est montée à environ deux tiers en juillet, même si les exportations totales ont légèrement chuté, avant de chuter à un peu moins de moitié en septembre. Ce flux venant du Venezuela est bénéfique pour les États-Unis en marge, mais il n’est pas transformateur en soi. Les importations quotidiennes moyennes de pétrole vénézuélien par les États-Unis en septembre équivalaient à moins de 3 % du brut utilisé quotidiennement par les raffineries américaines (à la semaine se terminant le 18 septembre). Ainsi, la compagnie pétrolière d’État vénézuélienne PDVSA est devenue essentiellement une zone tampon officieuse, bien que modeste, aux côtés de la réserve stratégique américaine en déclin.
Avec le temps, les manœuvres du gouvernement américain pourraient conduire à une production accrue, bien qu’au détriment du Venezuela et de sa souveraineté. Mais des augmentations significatives à court terme sont peu probables, compte tenu des années de production réduite et de sous-investissement. Trump a déclaré qu’il avait l’intention de remplir les réserves stratégiques américaines avec du pétrole vénézuélien, mais le brut vénézuélien lourd n’est pas adapté à cette réserve et devrait être échangé contre des gradins plus légers avec le secteur privé. Il reste de nombreux obstacles à franchir avant que cela ne soit possible, ce qui suggère que la déclaration de Trump vise davantage à apaiser les inquiétudes concernant l’approvisionnement pétrolier américain qu’à communiquer de véritables solutions à court terme.
Au-delà de l’épuisement des stocks et des limites de ce que Caracas peut être contraint de faire pour Washington, le marché mondial des carburants dérivés du pétrole brut est dans un état bien pire qu’au début de la guerre et constitue désormais un enjeu plus urgent pour Washington que le brut. En août, les exportations mondiales de diesel avaient diminué d’un tiers par rapport à la mi-2025, tandis que les exportations chinoises de carburant restent incertaines, les raffineries russes sont bombardées par des attaques aériennes ukrainiennes et la plupart des autres raffineries dans le monde fonctionnent déjà à pleine capacité. D’importants travaux d’entretien se profilent pour beaucoup. Les exportations russes et du Golfe de carburant ont diminué de plus de moitié entre mars et mi-août, stimulant une augmentation de la production de raffineries ailleurs comme aux États-Unis et en Europe ; Ces courses en hauteur sont loin d’être comblées par le manque.
Les stocks de diesel sont particulièrement limités, les prix américains ayant augmenté de plus de 75 % par rapport à l’an dernier et continuant de monter. Avec un stock national de diesel atteignant un creux saisonnier depuis plusieurs décennies, l’État du Texas a déclaré un état d’urgence concernant les prix du diesel, malgré une production d’un tiers du diesel américain en juin. Cette pression a provoqué l’une des plus longues périodes de mise en service des raffineries américaines proches de leur capacité maximale depuis un quart de siècle – un pic de « super-raffinage » qui use les équipements. Les raffineries auront finalement besoin d’un temps d’arrêt pour maintenance, sous peine de pannes majeures possibles.
Bien que le consommateur américain moyen ne se soucie pas du pétrole brut lui-même, la hausse des prix des carburants se fait sentir intensément.
Trump a réuni à la Maison-Blanche des dirigeants des principales entreprises de raffinage et de distribution de carburants le 1er septembre pour leur demander de baisser les prix du carburant, mais sans grand succès. Un diesel coûteux signifie des coûts plus élevés pour le fret, comme le transport routier longue distance et le rail dont dépend l’économie américaine, ainsi que pour la construction et l’agriculture. Bien que le consommateur américain moyen ne se soucie pas du pétrole brut lui-même, la hausse des prix des carburants se fait sentir intensément. Le carburant représente jusqu’à 30 % des coûts alimentaires aux États-Unis, par exemple. Un tonneau de brut est une abstraction ; L’essence et la nourriture sont la survie.
Comme mentionné, une interdiction d’exportation de diesel de 90 jours serait en cours d’examen – une interdiction qui pourrait soulager certaines régions du pays au détriment considérable d’autres, ainsi que du marché mondial, avant que la production des raffineries ne diminue. Les avertissements antérieurs concernant le fait qu’il n’était pas encore à plusieurs semaines des minimums opérationnels nationaux ont aidé à convaincre Trump d’accepter le protocole d’accord avec l’Iran en juin, mais la reprise lors de la pause des hostilités qui a suivi n’a pas suffi à repousser significativement le calendrier. Aujourd’hui, les marchés de l’énergie – en particulier pour les carburants comme le diesel – montrent à nouveau une forte pression.
2. Seul Pékin sait à quelle vitesse et de combien les importations de pétrole et de carburant de la Chine vont se relever.
Le plus grand importateur mondial de pétrole, la Chine, a peut-être fait plus pour stabiliser le marché mondial que les États-Unis en tant que premier producteur. À la surprise générale, Pékin a réduit ses importations de pétrole en, au sommet, 5 millions de barils par jour, soit près de la moitié du volume d’avant-guerre, absorbant une grande partie du choc initial de l’attaque américaine et des représailles iraniennes dans le détroit d’Ormuz. En réduisant ses importations, Pékin a empêché l’approvisionnement mondial de chuter davantage, s’est protégé d’une flambée des prix et a renforcé son image d’acteur responsable.
Le monde surveille désormais attentivement les signes que la Chine va à nouveau augmenter ses importations et, si c’est le cas, quand et de quelle quantité. Une légère augmentation des importations de brut en juillet, autrefois considérée comme une hausse après la brève réouverture d’Hormuz en juin, s’est poursuivie à un niveau comparable en août avant de reculer à nouveau jusqu’au 24 septembre. Même en août, les estimations optimistes continuaient de prévoir que la Chine reviendrait à près de 10 millions de barils, soit environ 80 % de ses importations d’avant-guerre, en quelques mois. Les raffineurs indépendants, ou « théières », qui représentent environ un quart de la capacité de raffinage de la Chine, fouillaient les marchés bruts à la recherche de cargaisons alors que les restrictions à l’exportation de carburant s’assouplisaient, bien que les théières soient menacées par la dernière hausse des prix du pétrole et la baisse des stocks nationaux.
L’émergence de la Chine en tant que consommateur indécis a ... a attiré l’attention sur sa capacité à freiner les importations.
Historiquement, les observateurs du marché pétrolier se concentraient sur la capacité de production excédentaire comme un indicateur important de stabilité, mais l’émergence de la Chine en tant que consommateur oscillant a plutôt attiré l’attention sur sa capacité à limiter les importations. Personne en dehors des conseils les plus proches de Pékin ne sait combien de temps la Chine pourra continuer ainsi, mais sa retenue semble avoir une longévité. Elle était fortement stockée avant la guerre, donc ne plus le faire explique en partie la baisse de sa demande. Mais le reste a été atteint par une combinaison d’épuisement des stocks commerciaux, de contrôles à l’exportation et de réduction de la demande intérieure. Les estimations varient, mais la Chine disposait probablement d’environ 1,2 à 1,4 milliard de barils en stockage au début de la guerre, ce qui lui conférait les plus grandes réserves mondiales. Il a réduit cet inventaire d’environ 100 à 200 millions de barils principalement ou entièrement commerciaux jusqu’en août, laissant tout de même l’État contrôler peut-être jusqu’à un milliard de barils de plus que les États-Unis. Ses stocks estimés de brut terrestre étaient bien supérieurs à la moyenne quinquennale en août malgré une utilisation récente.
Au-delà des actifs gouvernementaux et commerciaux habituels, la loi chinoise sur l’énergie de 2025 exige que les entreprises commerciales maintiennent des réserves de responsabilité sociale des entreprises, qui constituent en fait une extension commerciale des réserves stratégiques chinoises. Les restrictions à l’exportation de carburants à partir de la mi-mars ont également contribué à préserver les stocks, que Pékin a assouplies au mois le mois à partir de juillet. Le développement par la Chine du plus grand secteur mondial du charbon vers la chimie et les investissements importants dans l’électrification, en particulier les véhicules électriques et les énergies renouvelables, ont également contribué à maintenir la demande pétrolière bien plus basse qu’elle ne l’aurait été autrement.
Un tampon supplémentaire, bien que rapidement diminué, a été le pétrole iranien. Pékin a invoqué pour la première fois sa loi de blocage de 2021 en mai, ordonnant à cinq raffineries d’ignorer les sanctions américaines leur interdisant d’acheter du pétrole iranien, tandis que Trump a rapporté que le président Xi Jinping lui avait dit que la Chine continuerait à acheter du pétrole à l’Iran lors de leur sommet de mai à Pékin. La Chine a en effet poursuivi ces achats tout au long de la guerre. Fin septembre, l’Iran disposait encore de pétroliers complets au-delà de la ligne de blocus américaine, transportant un volume de pétrole équivalent à peut-être quelques semaines de ses récentes livraisons quotidiennes à la Chine. Alors que les États-Unis bloquent les côtes iraniennes et ont poursuivi leurs pétroliers dans l’océan Indien, ils n’ont pas touché au stock flottant réparti à travers le Pacifique occidental, de près de la Malaisie jusqu’à la mer Jaune, vraisemblablement pour éviter une impasse avec la Chine. Ainsi, la Chine a pu continuer à acheter du pétrole et l’Iran à continuer de le vendre malgré l’arrêt quasi total des chargements depuis la réimposition du blocus américain.
Ces achats continus de pétrole brut iranien par la Chine pesent également sur tout accord que les États-Unis pourraient conclure avec l’Iran. Outre le blocus, les sanctions américaines freinent les ventes de pétrole iraniennes. Le protocole d’accord de juin a brièvement assoupli ces mesures, permettant à l’Iran de reprendre ses exportations. Elle a rapidement vendu son pétrole à une gamme de clients potentiels, mais peu étaient prêts à mordre car une dérogation aux sanctions est intrinsèquement temporaire (et, comme les événements l’ont prouvé par la suite, rapidement réversible) et beaucoup avaient déjà contracté des fournitures alternatives.
Pour l’instant, l’absence d’autres acheteurs signifie que la Chine contrôle en fait le marché du pétrole iranien.
Pour l’instant, l’absence d’autres acheteurs signifie que la Chine contrôle en fait le marché du pétrole iranien, qu’il s’agisse des expéditions déjà en mer hors de la ligne de blocus américaine ou d’autres en attente d’exportation. Les décisions de Pékin concernant l’augmentation de ses importations de pétrole, la part de ces importations iraniennes et, en l’absence d’un allègement crédible et durable des sanctions, le prix qu’il exigera en tant que seul acheteur iranien continueront de fixer en grande partie la valeur des nouvelles ventes de pétrole iraniennes. Attirer d’autres acheteurs aurait probablement permis des réductions encore plus importantes – avant le blocus américain, la Chine achetait à 7 à 12 $ le baril en dessous des références mondiales. Pour l’instant, l’absence d’acheteurs alternatifs signifie aussi que Pékin peut simplement laisser flotter en mer le pétrole restant iranien en dehors du blocus, aussi longtemps qu’il le faudra, rassuré que d’autres ne s’en empareront pas.
Toutes ces réalités laissent les États-Unis dans une position inconfortable : leur capacité à maintenir leur trajectoire actuelle pourrait bien être liée à la question de savoir si la Chine maintient sa réduction massive des importations tout en ne réimposant pas de contrôles stricts sur les carburants. Alors que les exportations de carburants en août ont augmenté d’un an à l’autre, Pékin envisagerait de nouvelles restrictions.
Mais quelle que soit la direction prise par la Chine, les États-Unis ne la pousseront probablement pas trop sur son choix. À la fois en raison de l’influence de Pékin sur les marchés de l’énergie, et de sa capacité avérée à riposter à la coercition économique américaine en retenant des terres rares, Washington n’a pas dépassé l’action symbolique pour tenter d’arrêter les achats chinois de pétrole iranien, tout comme il n’a pas utilisé d’outils comparables concernant l’achat de pétrole russe sanctionné par la Chine. Interrogé sur la raison pour laquelle les États-Unis n’imposaient pas de sanctions secondaires à ceux qui commerçaient encore avec l’Iran, le secrétaire au Trésor américain, Scott Bissent, a averti des conséquences si l’effort avançait trop rapidement : « Pourquoi voudrais-je faire exploser le système financier mondial ? »
Les intérêts
de la Chine semblent mieux servis en traversant le choc énergétique sans augmenter rapidement et substantiellement ses importations de pétrole, tant qu’elle peut le faire confortablement, laissant ainsi les États-Unis gaspiller leurs propres réserves de pétrole, stocks de munitions et réputation internationale. Comme tout consommateur, la Chine ne veut pas de pétrole et de carburant coûteux, et elle pourrait tenir pendant des mois, mais probablement pas indéfiniment. Les inquiétudes intemporelles de Pékin concernant son « dilemme de Malacca », une vulnérabilité liée à la dépendance à un autre point d’étranglement maritime, le détroit de Malacca, signifient qu’il est peu probable qu’il épuise ses réserves stratégiques comme les États-Unis l’ont fait sans une menace plus urgente comme une attaque directe sur leurs lignes d’approvisionnement. Il existe déjà des signes que la reprise des importations chinoises a commencé – la question est de savoir à quelle vitesse cela progressera et jusqu’où cela ira. Il en va de même pour ses exportations de carburant, qui pourraient encore être à nouveau restreintes.
3. Les réalisations stratégiques de l’Ukraine menacent les approvisionnements énergétiques de ses patrons.
« Diesel, diesel... diesel » a décrit un responsable ukrainien le sujet d’un appel fin septembre entre Trump et le président ukrainien Volodymyr Zelenskyy. La guerre russo-ukrainienne est l’un des domaines où Trump cherche des solutions à une crise croissante du carburant, bien que Kiev ne montre aucun signe de relâchement ses frappes de drones et de missiles sur le secteur énergétique russe.
Début août, « l’environnement maritime commercial le plus dangereux au monde » n’était, selon certains dans l’industrie maritime, ni le détroit d’Ormuz ni la mer Rouge, mais la mer Noire. Alors qu’elle s’efforce de repousser l’invasion totale de la Russie pour la cinquième année consécutive, d’augmenter les coûts de la guerre pour la Russie et d’encourager la désescalade avant l’hiver, l’Ukraine a élargi sa campagne aérienne au théâtre maritime, attaquant des centaines de navires en mer Noire et en mer d’Azov pour paralyser les exportations russes ainsi que les lignes d’approvisionnement de la Crimée et, en fait, empêcher la Russie d’accéder à ces plans d’eau.
Cette vague d’attaques fait partie d’un effort visant à perturber le secteur énergétique russe et ainsi à couper les recettes gouvernementales tout en augmentant les coûts de la guerre pour le Russe moyen. Parallèlement, la Russie a intensifié sa propre guerre aérienne, ordonnant davantage de frappes sur des navires liés à l’Ukraine ainsi que sur des installations d’exportation comme des ports et des terminaux céréaliers, comme elle l’avait fait plus tôt dans le conflit. La campagne de la mer Noire a sévèrement restreint les exportations de céréales des deux pays, qui représentent généralement plus d’un quart des exportations mondiales annuelles de blé, ainsi que les livraisons de pétrole russes. Ainsi, alors que les belligérants s’affrontent, les marchés mondiaux de l’alimentation et de l’énergie subissent des dommages collatéraux.
Kyiv a connu de plus en plus de succès dans ses efforts de perturbation maritime à mesure que ses capacités de missiles et de drones s’améliorent.
Kyiv a connu de plus en plus de succès dans ses efforts de perturbation maritime à mesure que ses capacités de missiles et de drones s’améliorent. Pendant ce temps, alors que les défenses aériennes russes sont de plus en plus dispersées, ses frappes sur l’Ukraine deviennent plus efficaces à mesure que l’Ukraine épuise ses propres munitions de défense aérienne. La capacité de raffinerie russe avait diminué d’un tiers à la fin juillet, et de près de la moitié à la fin août, alors que les attaques ukrainiennes devenaient plus précises, touchant des équipements critiques difficiles à réparer. À titre de mesure d’économie, Moscou a interdit les exportations de diesel en juillet, s’ajoutant aux restrictions existantes sur les exportations d’essence et de carburant pour avion, puis a prolongé ses restrictions sur les exportations de carburants et a commencé à importer elle-même du carburant. Ces mesures ont retiré plus de 10 % du diesel maritime mondial, contribuant à la flambée des prix mondiaux (bien que les pertes d’exportation de diesel du Golfe restent bien supérieures à celles de la Russie ces derniers mois). Malgré l’impact de ses attaques, la Russie a rejeté une offre ukrainienne de cessez-le-feu en mer Noire à la mi-août.
Les attaques ukrainiennes comprenaient au moins cinq au terminal du Consortium des oléoducs de la Caspienne (CPC) sur la côte de la mer Noire, par laquelle passent par jour environ un million de barils de pétrole kazakh – soit 80 % de ses exportations de pétrole – ainsi qu’un petit volume de pétrole russe. Ce terminal est situé près du port russe de Novorossiysk, qui gère une part des exportations pétrolières russes et une plus grande part de ses exportations de céréales, et est devenu le principal abri des restes de la flotte russe de la mer Noire après qu’elle ait été dévastée par l’Ukraine.
Il n’est pas tout à fait clair pourquoi Kyiv viserait à plusieurs reprises le terminal du PCC, étant donné que les principaux consommateurs de brut kazakh sont des raffineries européennes, que peu de brut russe passe généralement par le terminal – bien que davantage puisse être détourné ainsi – et que les frais de transit perçus par la Russie sont modestes. Que ce soit par erreur de calcul ou intentionnellement, les attaques ont certainement attiré l’attention de Washington. Non seulement les suspensions forcées impliquaient des exportations typiques équivalentes à environ 2 % de la demande mondiale quotidienne de pétrole, mais les géants pétroliers américains Exxon Mobil et Chevron possèdent près d’un quart du pipeline, et détiennent tous deux des parts importantes dans de grands champs pétrolifères au Kazakhstan. L’investissement de Chevron dans la production au Kazakhstan représente environ 12 % de la production mondiale de l’entreprise, et son PDG s’est rapidement plaint à la Maison-Blanche des frappes ukrainiennes contre le PCC fin juillet. Washington a rapidement demandé à Kyiv d’arrêter de tirer sur le terminal du PCC et sur les navires non russes, bien que la campagne aérienne plus large se poursuivisse.
L’impact des frappes de missiles et de drones ukrainiens a été atténué, entre autres, par la capacité de la Russie à continuer à acheminer certaines de ses exportations via d’autres ports, comme ceux de la mer Baltique. L’accent mis par l’Ukraine sur les raffineries a libéré davantage de brut russe à exporter, avec une hausse de 26 % des exportations maritimes de crude en juillet et une hausse totale de 12 % en août malgré de nouvelles attaques contre les terminaux de la mer Noire, bien que cette augmentation ait peu d’impact sur la disponibilité du carburant si le brut n’atteint pas les raffineries disposant de capacité disponible. Pourtant, les attaques ukrainiennes continuent d’augmenter les coûts de l’énergie, et Washington a relié la campagne aérienne ukrainienne aux prix de l’énergie début septembre, suggérant que la dernière poussée américaine pour faire venir la Russie et l’Ukraine à la table des négociations pourrait être en partie motivée par les répercussions économiques croissantes de l’effort de guerre de Kyiv.
Alors que les prix du carburant continuent de grimper, Washington pourrait faire pression sur Kyiv pour qu’elle licencie le secteur énergétique russe.
Alors que les prix du carburant continuent de grimper, Washington pourrait appuyer davantage sur Kyiv pour qu’elle dissolve le secteur énergétique russe, une mesure qui aiderait le transport du pétrole et donnerait un coup de pouce psychologique aux traders cherchant des preuves d’une crise en apaisement. À la mi-septembre, Trump a unilatéralement annoncé un cessez-le-feu énergétique entre la Russie et l’Ukraine, bien qu’il ne soit pas immédiatement clair que Kyiv et Moscou aient accepté cet accord, et les frappes contre les infrastructures énergétiques se sont poursuivies dans les jours suivants. Trump a de nouveau pressé Zelenskyy à l’Assemblée générale de l’ONU fin septembre, et le président ukrainien (avec la bénédiction des soutiens européens de Kyiv) s’est de nouveau engagé à un moratoire sur les attaques contre les installations énergétiques et céréalières si la Russie pouvait réciproquer de manière crédible. Même si une telle trêve avait lieu, ce qui est incertain, la réparation des raffineries prendrait du temps.
Le levier le plus puissant de Washington sur Kyiv est probablement l’interception de missiles dont l’Ukraine a désespérément besoin pour se protéger des attaques russes, surtout à l’approche de l’hiver. Trump avait précédemment déclaré que l’Ukraine pourrait les produire sur le plan national avant de revenir sur son offre le même jour où Vance a demandé à l’Ukraine de renoncer au PCC. L’Ukraine a percuté un pétrolier exploité par la Grèce qui aurait chargé du pétrole russe au terminal du PCC le 16 août ainsi qu’un navire en cours de réparations au terminal du CPC début septembre. À proprement parler, ces attaques n’ont pas violé son engagement envers les États-Unis, même si elles ont perturbé les opérations du PCC. À court terme, Kyiv continuera probablement à tirer sur les raffineries et terminaux d’exportation russes, tout en gardant le terminal du PCC dans sa ligne de mire, à moins que les États-Unis ne fassent pression plus forte sur l’Ukraine ou qu’un cessez-le-feu entre l’Ukraine et la Russie ne soit conclu. A SUIVRE.