Les marchés des obligations souveraines en Afrique et le rôle des opérations de conversion
Les plus grands émetteurs souverains d’Afrique ont généralement résisté à divers chocs externes tout au long de 2025 et au début de 2026, préservant ainsi la tendance à long terme d’amélioration de la confiance des marchés. Ces dernières années, ces émetteurs ont eu de plus en plus recours à l’émission d’obligations en monnaie locale pour répondre à leurs besoins de financement, parfois à titre de décision stratégique et parfois en raison de l’absence d’autres solutions. Toutefois, les risques de refinancement commencent à s’accumuler, compte tenu de la part croissante des émissions nationales à plus courte échéance et de l’accès limité à des échéances plus longues sur les marchés nationaux. Le présent chapitre analyse ces évolutions et examine le rôle des opérations de conversion dans la gestion des risques de refinancement. Il examine également comment ces opérations de conversion peuvent favoriser le développement de marchés obligataires en monnaie locale plus profonds et plus liquides.
Le présent chapitre passe en revue les marchés des obligations souveraines de 14 pays africains entre janvier 2025 et juin 2026, en se concentrant sur les marchés en monnaie locale1. Ces pays représentaient environ 90 % de l’encours des obligations souveraines africaines en juin 2026. Il examine leur dépendance croissante à l’égard des marchés obligataires nationaux et les conséquences pour la résilience financière, en s’intéressant à l’évolution des marchés primaire et secondaire, ainsi qu’aux tendances concernant les bases d’investisseurs et les notations de crédit. Il examine également le risque de refinancement associé à une part croissante des émissions nationales, qui se concentre sur des échéances plus courtes, et le rôle des opérations de conversion dans l’atténuation de ce risque. Il se concentre sur les opérations de conversion effectuées par certains emprunteurs souverains africains, en présentant des données empiriques sur leur contribution potentielle à la liquidité du marché secondaire, et se termine par des considérations relatives à l’efficacité des programmes de conversion.
Évolution des marchés obligataires depuis le premier trimestre de 2025
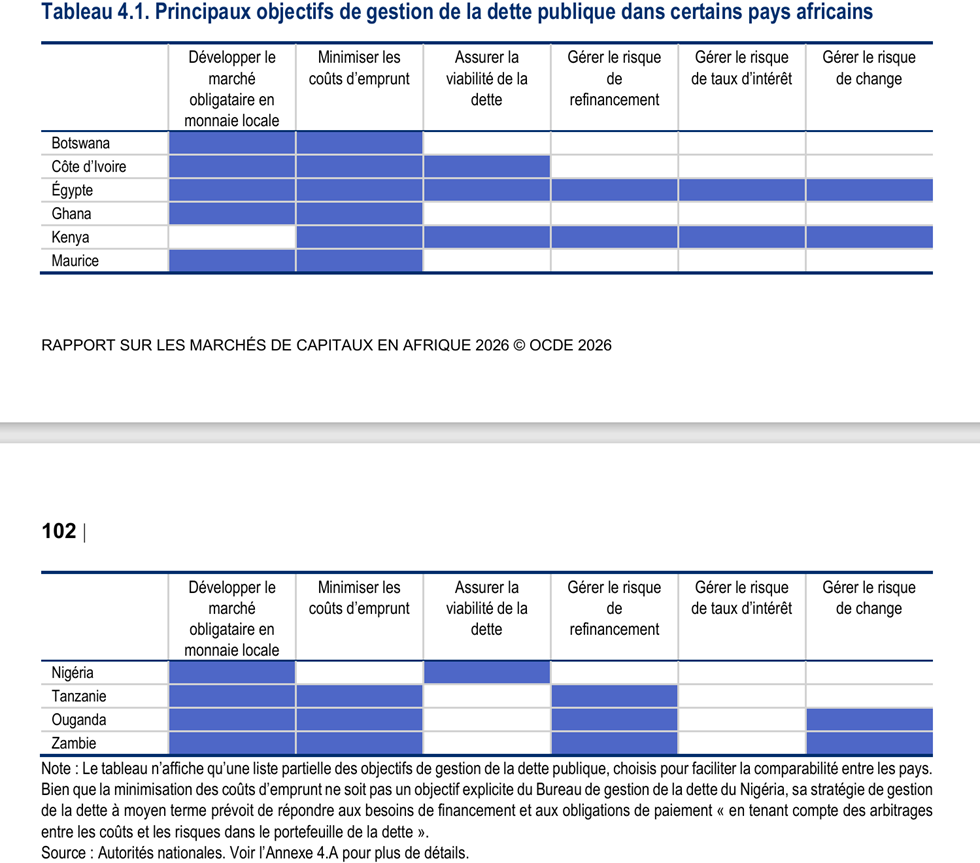
Le développement du marché obligataire en monnaie locale est un objectif déclaré de neuf des dix stratégies de gestion de la dette présentées dans le Tableau 4.1. Pour atteindre cet objectif, les émetteurs souverains ont adopté ou planifié diverses politiques au cours des dernières années, en fonction du niveau de développement de leurs marchés de capitaux et en s’inspirant des meilleures pratiques internationales (Hashimoto et al., 2021. Ces mesures portent sur des aspects de la gestion de la dette tels que la structure du portefeuille de dette, les systèmes des spécialistes en valeurs du Trésor, la liquidité du marché secondaire, la diversification de la base d’investisseurs ou les relations avec les investisseurs. De nombreux émetteurs mettent en œuvre des politiques visant à accroître l’efficience de leur marché des obligations souveraines en améliorant leur infrastructure de tenue de marché et en stimulant les transactions sur le marché secondaire. Le Ghana a réformé son cadre applicable aux spécialistes en valeurs du Trésor, notamment en retirant cinq établissements peu performants de la liste des spécialistes en valeurs du Trésor au premier trimestre de 2025, tandis que Maurice a prévu d’en augmenter le nombre pour renforcer la concurrence (Ministry of Finance of Mauritius, 2025; Ministry of Finance of Ghana, 2026. En Égypte, l’Autorité de réglementation financière et le ministère des Finances collaborent pour « activer » le marché secondaire afin d’améliorer le processus de détermination des prix, tandis que le Kenya prévoit de mettre en œuvre un cadre pilote de tenue de marché (The National Treasury and Economic Planning, 2025; Ministry of Finance of Egypt, 2026.
Les émetteurs cherchent également à élargir leur base d’investisseurs en nouant des relations plus proactives avec eux et en facilitant l’accès des investisseurs étrangers à leurs marchés de capitaux locaux. Le Ghana, par exemple, prévoit d’institutionnaliser des séances d’information régulières à l’intention des investisseurs, des séances de discussion ouverte et des conférences téléphoniques, tandis que la Zambie s’est engagée à mettre en place des programmes de sensibilisation ciblés sur les investisseurs nationaux (Ministry of Finance of Ghana, 2026 ; Ministry of Finance of Zambia, 2025. Au début de 2026, la Zambie a également relevé le plafond annuel de participation des investisseurs étrangers aux émissions obligataires, tout en faisant pression pour que sa dette intérieure soit intégrée dans les indices de référence internationaux des marchés frontières, tels que ceux de FTSE Russell et J.P. Morgan(Financial Times, 2026. De même, la Tanzanie prévoit d’élargir la libéralisation des mouvements de capitaux (Ministry of Finance of Tanzania, 2025. De nombreux émetteurs, comme l’Égypte et l’Afrique du Sud, ont introduit de nouveaux types d’obligations, tandis que d’autres, comme Maurice et la Namibie, ont commencé à effectuer des opérations de conversion ou y ont davantage recours. Celles-ci peuvent favoriser l’approfondissement des marchés obligataires nationaux, améliorer la liquidité des marchés et renforcer la résilience de la dette souveraine. Les sections suivantes examinent ces évolutions plus en détail.
Émissions sur le marché primaire
Les marchés obligataires sont apparus résilients au cours de la période de 18 mois qui s’est achevée à la fin du T2 2026, les 14 émetteurs souverains couverts ayant émis environ 330 milliards USD en 2025, et environ 150 milliards USD au premier semestre de 2026. Les événements d’offre à court terme, plus sensibles à l’action publique, ont été moins bien soutenus, car les risques et la volatilité ont augmenté (Graphique 4.1). C’est au cours des deux mois qui ont suivi l’annonce des droits de douane imposés par les États-Unis en avril 2025 que le niveau des emprunts a été le plus bas, à environ 13 milliards USD en mai et 15 milliards USD en juin. Les emprunts ont augmenté au cours des mois suivants, culminant à 53 milliards USD en décembre, avant de retomber après le déclenchement du conflit au Moyen-Orient en février et mars 2026 pour atteindre des niveaux proches de ceux du début de 20252. L’Égypte et l’Afrique du Sud ont été les moteurs de la tendance globale des emprunts, représentant environ 70 % des émissions mensuelles en moyenne. En Égypte, les emprunts ont été principalement motivés par les besoins de refinancement en raison de l’ampleur des émissions de bons du Trésor au cours des dernières années. Malgré les efforts déployés pour accroître la maturité des émissions, les progrès restaient limités au début de 2026. Toutefois, l’Égypte a réussi à faire appel aux marchés internationaux au début de 2025 et a enregistré un afflux record de capitaux étrangers au cours de l’année, ce qui témoigne d’une amélioration de la confiance des marchés (International Monetary Fund, 2026. L’Afrique du Sud s’est appuyée sur un marché intérieur plus profond, ce qui a contribué à sa résilience face aux chocs mondiaux, mais elle a également sollicité avec succès le marché international en décembre 2025 à la suite d’une révision à la hausse de sa notation de crédit (International Monetary Fund, 2026.
Notation de crédit, restructuration de la dette et défaut
Les notations de crédit des emprunteurs souverains de l’ensemble des économies africaines examinées ici ont connu une évolution décisive au cours de la période, inversant le cycle de dégradation des notes qui avait débuté au début de la pandémie de COVID-19, au début de 2020. Tous les pays étudiés ici, à l’exception du Botswana, affichaient une notation de crédit identique ou supérieure à la fin du T2 2026 par rapport au T1 2025. Les facteurs communs étaient l’assainissement budgétaire, avec des excédents primaires avérés, la libéralisation du taux de change qui élimine une partie du risque de pénurie de devises, l’achèvement des restructurations de la dette et les opérations de gestion des passifs qui contribuent à lisser les profils de remboursement en repoussant les murs d’échéances . Le point de départ était toutefois bas. Les obligations émises par les emprunteurs souverains notés à haut risque représentaient près de 80 % des obligations émises par les emprunteurs souverains africains notés à la fin de 2024. C’est pourquoi l’essentiel de ce mouvement s’est produit entre les catégories B et CCC plutôt que vers le seuil de la catégorie investissement.
Risques de refinancement
Le risque de refinancement à court terme a augmenté dans un contexte macroéconomique instable ces deux dernières années. Entre 2019 et 2024, la part globale de la dette arrivant à échéance dans un délai d’un an a diminué, passant d’environ 35 % à 25 %, avec une augmentation correspondante de la part de la dette arrivant à échéance dans plus de cinq ans, qui a atteint environ 50 % à la fin de 2024 (Graphique 4.8, partie A). Cette tendance s’est nettement inversée en 2025, la part de la dette arrivant à échéance dans un délai d’un an atteignant son plus haut niveau depuis 2020, tandis que la part de la dette arrivant à échéance au cours des cinq années suivantes était la plus faible depuis au moins 2019. L’augmentation du risque de refinancement à court terme s’explique en partie par une plus grande dépendance à l’égard des émissions sur le marché intérieur, qui sont généralement concentrées sur des échéances plus courtes. Cette évolution est devenue d’autant plus importante que les financements concessionnels, notamment l’APD destinée à l’Afrique subsaharienne, ont diminué ces dernières années, ce qui a accentué les pressions financières et l’importance des financements fondés sur le marché (OCDE, 2025 ; OECD, 2026. Au T2 2026, environ la moitié des obligations intérieures devaient arriver à échéance avant la fin de 2029, et 40 % avant la fin de 2027. En revanche, la moitié des obligations étrangères n’arriveront pas à échéance avant 2033, les remboursements étant répartis de manière plus égale entre les années intermédiaires. L’allongement de la courbe de rendement des obligations intérieures peut donc jouer un rôle important dans la réduction du risque de refinancement. L’Ouganda présente à cet égard un exemple récent, puisqu’il a émis sa première obligation en monnaie locale d’une durée de 25 ans en 2025 (Ministry of Finance of Uganda, 2025.
Dans ce contexte, de nombreux émetteurs souverains adoptent ou prévoient d’adopter des mesures de gestion des passifs afin de lisser leur profil de remboursement et de contribuer à atténuer le risque de refinancement. En février 2025, par exemple, le Kenya a procédé à son premier rachat d’obligations intérieures (The National Treasury and Economic Planning, 2025. En mars 2026, Maurice a adopté un programme d’opérations de conversion de ses obligations nationales, axé sur les échéances de 12 mois ou moins (Bank of Mauritius, 2026. Parmi les émetteurs qui n’ont pas mené d’opérations de gestion des passifs au cours des deux dernières années, nombreux sont ceux qui les ont intégrées dans leurs stratégies de gestion de la dette à moyen terme (Ministry of Finance of Ghana, 2026[60] ; International Monetary Fund, 2025.
Principales recommandations pour l’action publique
Bon nombre des émetteurs souverains africains analysés dans ce chapitre recourent de plus en plus aux marchés nationaux pour répondre à leurs besoins de financement. Cette tendance peut rendre les finances publiques plus résilientes face aux chocs géopolitiques ou macroéconomiques en favorisant un cercle vertueux caractérisé par une liquidité accrue des marchés, une plus grande confiance des investisseurs et une moindre exposition aux fluctuations et aux asymétries monétaires. Toutefois, les émissions obligataires nationales sont souvent essentiellement assorties d’échéances courtes, ce qui peut accroître le risque de refinancement à court terme. En outre, la constitution de lignes d’obligations de référence liquides sur le marché national peut accroître les risques de gestion de la trésorerie liés aux remboursements. Dans ce contexte, les opérations de gestion des passifs, en particulier celles de conversion, constituent un outil important pour lisser les profils de remboursement à court terme, tout en soutenant la liquidité des titres de référence les plus récemment émis et en réduisant la fragmentation sur l’ensemble de la courbe des rendements. Ces opérations peuvent également permettre aux émetteurs de porter l’encours de certaines lignes obligataires à des niveaux plus élevés, renforçant ainsi leur liquidité et favorisant même leur inclusion dans certains indices mondiaux, sans entraîner des besoins de trésorerie plus importants lors de leur remboursement. Certains pays africains ont déjà mis en place des programmes de conversion formels, tandis que d’autres continuent de procéder à de telles opérations de manière ponctuelle. Sur la base des enseignements tirés de l’expérience acquise au niveau des pays, les éléments essentiels à prendre en considération pour concevoir et exécuter des opérations de conversion efficaces sur les marchés obligataires nationaux sont les suivants. La concertation des acteurs du marché peut contribuer à éclairer la conception et l’exécution des opérations de conversion et des programmes plus généraux de gestion des passifs. L’évaluation de la demande potentielle est particulièrement importante compte tenu des risques d’atteinte à la réputation pouvant découler d’une faible participation. Les émetteurs souverains ont recours à diverses formes de concertation, telles que des consultations régulières avec les spécialistes en valeurs du Trésor, des études de marché, des tournées de présentation aux investisseurs, ou encore des discussions bilatérales avec les investisseurs finaux.
Une approche initialement souple peut permettre aux émetteurs d’acquérir de l’expérience dans la conduite des opérations de conversion tout en maintenant un niveau élevé de transparence à l’égard des acteurs du marché.
La conduite d’opérations ponctuelles peut offrir une certaine souplesse aux émetteurs en leur permettant de s’assurer de l’efficacité des procédures, d’évaluer la participation du marché et de familiariser les investisseurs avec l’instrument. Même à ce stade, une communication claire des objectifs, des procédures et des principales modalités des opérations de conversion peut fournir des indications utiles aux acteurs du marché et réduire l’incertitude. Une régularité et une prévisibilité accrues peuvent s’avérer appropriées à mesure que les opérations de conversion deviennent une pratique bien établie. Les émetteurs peuvent progressivement instaurer des cadres plus structurés, notamment en établissant des calendriers indicatifs, en mettant en place des opérations à intervalles prédéfinis et réguliers, et en publiant des lignes directrices sur les prix, les procédures d’adjudication, les modalités de règlement et les conditions de participation. De telles pratiques peuvent favoriser la transparence du marché et faciliter une meilleure planification par les investisseurs. Le juste équilibre entre prévisibilité et souplesse dépend des conditions du marché et des objectifs de gestion de la dette. Si des programmes prévisibles peuvent renforcer la transparence et la confiance des acteurs du marché, les émetteurs doivent également disposer d’une souplesse suffisante pour répondre aux variations de la demande.
Parmi les moyens utilisés pour préserver cette souplesse, on peut mentionner la publication, pour chaque opération de conversion, d’une fourchette plutôt que d’un volume cible fixe, l’acceptation discrétionnaire des offres, une flexibilité limitée du calendrier des opérations, ainsi que la publication des modalités opérationnelles détaillées (telles que les obligations de destination) à une date plus proche de celle de la transaction. Une évaluation régulière peut contribuer à garantir que les programmes de conversion restent en phase avec l’évolution des conditions de marché et les objectifs de gestion de la dette. Les dispositifs d’évaluation peuvent combiner des indicateurs quantitatifs, tels que les variations de la maturité moyenne jusqu’à l’échéance, les taux de participation et les écarts entre les cours acheteur et vendeur, et des informations qualitatives recueillies dans le cadre d’échanges avec les spécialistes en valeurs du Trésor et les investisseurs finaux. Ces évaluations peuvent aider à trouver un juste équilibre entre souplesse, prévisibilité et objectifs plus généraux de gestion de la dette au fil du temps.
Encadré…. Encadré… Principaux messages…. Encadré…. Encadré…
• Les marchés des obligations souveraines des plus grandes économies d’Afrique sont généralement restés résilients face aux chocs macroéconomiques et géopolitiques exogènes, mais la demande a fléchi. Les emprunts bruts ont totalisé près de 500 milliards USD entre janvier 2025 et juin 2026.
• Les marchés intérieurs ont financé 94 % des emprunts bruts entre le T1 2025 et le T2 2026, et au moins 90 % d’entre eux chaque trimestre. Les pouvoirs publics ont mis en œuvre ou prévoient de mettre en œuvre une série de mesures, notamment l’émission de nouveaux types d’obligations, des réformes des cadres applicables aux spécialistes en valeurs du Trésor et le renforcement des programmes de relations avec les investisseurs. Toutefois, les émissions sont restées concentrées sur les instruments à court terme.
• Les écarts de rendement avec les euro-obligations étaient moindres à la fin du T2 2026 qu’au début du T1 2025, malgré de multiples chocs exogènes. Cela tient à l’amélioration de la confiance des marchés, favorisée par le renforcement des fondamentaux macroéconomiques et les réformes institutionnelles en cours, qui ont entraîné une amélioration des notes de crédit.
• Depuis le début de 2025, les chocs liés aux prix de l’énergie ont davantage influé sur les rendements que l’incertitude liée aux échanges. C’est parmi les plus grands importateurs nets d’énergie de la région que l’impact a été plus prononcé.
• Les émetteurs ont poursuivi leurs efforts pour approfondir et diversifier leur base d’investisseurs. Parmi les principales mesures figurent des réformes de la réglementation concernant les investisseurs institutionnels, la poursuite de la libéralisation des mouvements de capitaux et l’utilisation de la technologie pour élargir la participation des investisseurs individuels.
• Les primes moyennes des contrats d’échange sur risque de défaillance, qui reflètent la probabilité de défaut et la prime de risque, sont tombées à leurs plus bas niveaux depuis la période précédant la pandémie de COVID-19. Comme pour les notations de crédit, cette amélioration fait suite à plusieurs années de détérioration, les primes ayant augmenté de manière relativement régulière entre le début de 2020 et la fin de 2024.
• Toutefois, les risques de refinancement ont augmenté en 2025 et au premier semestre de 2026. Au T2 2026, 31 % des obligations et bons du Trésor devaient arriver à échéance dans un délai d’un an, soit le niveau le plus élevé depuis le T3 2020. Dans le même temps, 44 % seulement des obligations en circulation avaient une échéance supérieure à cinq ans, soit le niveau le plus bas depuis la fin de 2018.
• L’augmentation du risque de refinancement reflète en partie l’importance croissante des emprunts intérieurs, qui sont généralement concentrés sur des échéances plus courtes. À la fin du T2 2026, environ la moitié de la dette négociable intérieure devait arriver à échéance avant la fin de 2029, et 40 % avant la fin de 2027. En revanche, la moitié de l’encours de la dette négociable extérieure ne devait arriver à échéance qu’en 2033 ou plus tard.
• Dans ce contexte, les opérations de conversion peuvent contribuer à réduire les difficultés de refinancement. L’Afrique du Sud, le Kenya, Maurice et la Namibie ont procédé à plus de 180 opérations de conversion au cours de la période, pour un volume total de près de 6.9 milliards USD, et les données provenant de ces pays soulignent le rôle des opérations de conversion dans le soutien à la liquidité et à l’évolution de la courbe des rendements. SOURCE : OCDE